La industria naval argentina tuvo un 12 de septiembre sin motivos para brindar. El Día de la Industria Naval transcurrió en un clima de profunda preocupación, ni siquiera se realizó el tradicional acto conmemorativo. Las gradas del segmento pesquero están vacías y el sector anticipa que 2027 será el año más difícil de la última década.
Por Ariel Armero
GlobalPorts | Industria Naval
El síntoma más alarmante se hace evidente en la flota de buques poteros. De los 18 nuevos permisos de pesca otorgados este año por el Consejo Federal Pesquero para la captura de calamar, siete se cubrirán con barcos usados importados y once se construirán en astilleros chinos. Ninguno se fabricará en el país, a pesar de ser un diseño simple y con capacidad técnica local de sobra demostrada.
Esta realidad refleja un freno abrupto para el desarrollo local. El sector pasó de un ciclo de crecimiento sostenido —donde los astilleros duplicaron su capacidad instalada— a una parálisis total de nuevos contratos que hoy golpea por igual a grandes plantas y a talleres PyME.
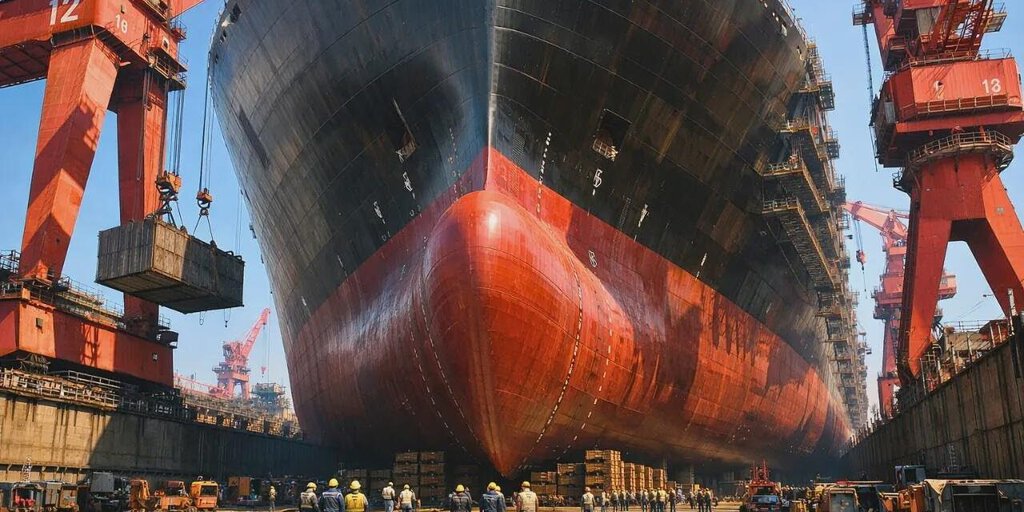
Sin embargo, esto no significa que las gradas estén totalmente paralizadas. Lejos del silencio absoluto que sugiere la falta de botaduras pesqueras, buena parte de las empresas mantiene su actividad diaria. La reparación y el mantenimiento de la flota existente —un modelo de negocio independiente de los nuevos contratos— sostiene el movimiento en talleres y muelles. Además, existen construcciones puntuales en marcha, desde unidades auxiliares destinadas a la Armada hasta encargos privados de menor escala. El freno crítico se concentra en la renovación de la flota pesquera, no en el trabajo cotidiano de la industria.
¿Por qué se frenó el sector?
¿Cómo se llegó a este escenario de crisis en apenas dos años? La respuesta está en el frente normativo. En mayo de 2025, la derogación del Certificado de Importación de Bienes Usados abrió la puerta al ingreso masivo de buques de pesca y transporte fluvial reacondicionados. Al no requerir autorizaciones especiales, los armadores volcaron sus preferencias hacia el mercado del usado en detrimento de las construcciones nacionales.
En contrapartida, los proyectos legislativos para reformar y proteger el régimen de la industria naval argentina naufragaron en el Congreso a los pocos meses. Como consecuencia directa, el sector proyecta un hito negro para 2027: podría cerrar sin una sola botadura pesquera en el país.
El boom global de los supertanqueros VLCC
El panorama local contrasta drásticamente con la realidad global. La construcción marítima internacional atraviesa su mejor momento en un cuarto de siglo. En lo que va de 2026, los armadores ya ordenaron 217 supertanqueros de la clase VLCC (Very Large Crude Carrier), duplicando el registro de todo 2025 con una inversión que supera los USD 20.000 millones, según datos de Signal Group.
Este «boom» global responde a la crisis en el Estrecho de Ormuz provocada por el conflicto bélico entre Estados Unidos e Irán. El bloqueo de esta vía estratégica, por donde circula la quinta parte del petróleo y gas mundial, forzó la reconfiguración de las rutas marítimas hacia trayectos mucho más largos. Esto disparó las tarifas de fletamento de los VLCC, que saltaron de USD 132.000 a más de USD 500.000 diarios en cuestión de meses.
Gran parte de esta demanda mira hacia el Atlántico Sur
Las proyecciones del analista Loannis Papadimitriou (Vortexa) anticipan que la producción conjunta de Brasil, Guyana y Argentina sumará 2,5 millones de barriles diarios hacia 2030, un volumen que exige el despliegue a gran escala de estos gigantes oceánicos.
Este fenómeno global esconde una oportunidad indirecta para buques de menor porte. Con las grandes plantas de Asia y Europa saturadas por la fabricación récord de VLCC, el segmento de embarcaciones más chicas comenzará a sufrir demoras en las entregas y falta de oferta. En este nicho específico es donde la industria naval argentina cuenta con escala competitiva. Si los armadores internacionales buscan alternativas de construcción, podrían desviar sus pedidos hacia astilleros medianos de la región. Aunque todavía no se registran señales concretas de este desplazamiento, es una tendencia que el sector sigue de cerca.
Vaca Muerta Oil Sur: las gradas que sí pueden llenarse
Esta ola global tiene un punto de anclaje local: la terminal rionegrina de Punta Colorada. El proyecto Vaca Muerta Oil Sur operará con buques VLCC desde finales de 2026, abriendo un abanico de oportunidades comerciales que la industria naval argentina puede y debe capturar:
- Flota de apoyo a medida: La operatividad de la terminal rionegrina, vinculada a VMOS, demandará remolcadores, lanchas de práctico y barcos multipropósito construidos bajo requerimientos específicos.
- Servicios técnicos de alta complejidad: Pruebas de integridad de tanques, certificaciones internacionales y mantenimiento de boyas y ductos submarinos; tareas estratégicas que no admiten la opción de ser importadas por su naturaleza geográfica.
- Reparación y mantenimiento de porte medio: Un nicho reactivado gracias a la modernización de Tandanor. Tras recuperar su Syncrolift —sin mantenimiento integral desde 1979—, el astillero elevó la disponibilidad del dique del 10% al 95% y aumentó el calado admitido a 5,80 metros.
- Sostenimiento de la cadena de valor: El volumen de operaciones es vital para que la densa red de talleres metalúrgicos y PyMEs que orbitan la industria naval argentina no pierda su personal calificado ni su capacidad tecnológica.
Competitividad antes que proteccionismo
Las principales cámaras del sector (FINA, ABIN y la Cámara de la Industria Naval) no exigen un mercado cautivo o subsidios extraordinarios. El reclamo se centra en la simetría competitiva: financiamiento a largo plazo y un esquema impositivo equilibrado frente a los astilleros de la región.
La industria naval argentina no competirá en la construcción de los cascos de los supertanqueros —una escala industrial ya consolidada en Asia—, pero el millonario despliegue logístico en costas argentinas ofrece una oportunidad histórica para abastecer y mantener esa flota. Que los astilleros nacionales logren subirse a esta ola no dependerá de la falta de demanda, sino de la decisión del Gobierno Nacional de otorgar al sector las condiciones de juego que necesita para competir.