El Plan de Competitividad Portuaria del Consejo Federal de Inversiones relevó la gestión comercial de San Antonio Este meses antes de que la flota offshore del oleoducto y los caños del gasoducto San Matías dispararan su movimiento.
GlobalPorts | Puertos y Logística
El diagnóstico nacional que arrojó ese trabajo apunta justo a los cuellos de botella —ferroviarios, viales, de planificación comercial— que ese crecimiento está por poner a prueba.
El 27 de mayo, un equipo técnico del CFI llegó a San Antonio Este para completar un formulario de 121 preguntas sobre infraestructura, equipamiento, servicios y modelo de gestión comercial. Fue el mismo día en que también relevaron San Antonio Oeste, la otra terminal del golfo.
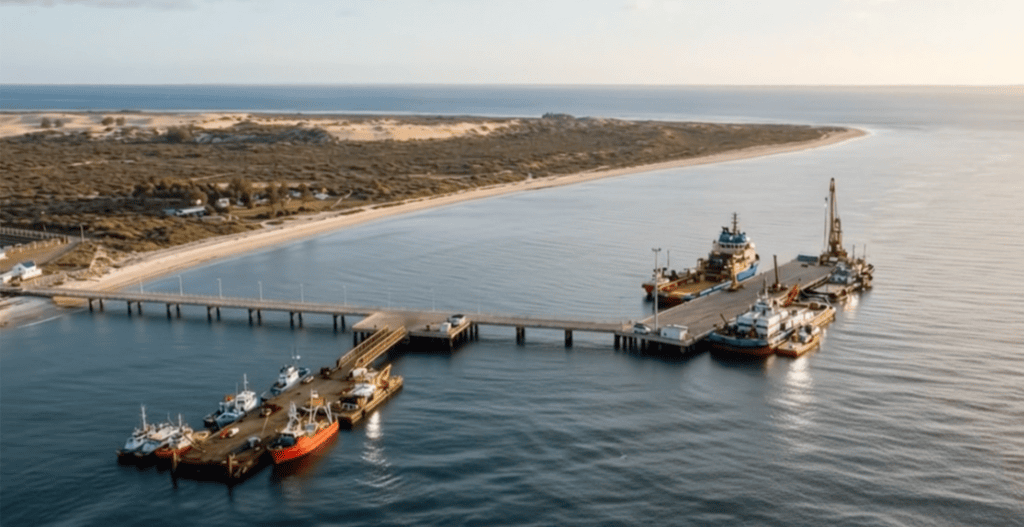
En ese momento, la flota de apoyo offshore del oleoducto Vaca Muerta Oil Sur todavía terminaba de tomar forma en la zona y los caños del gasoducto San Matías Pipeline recién empezaban a llegar por barco. Meses después, con ese tráfico ya consolidado y con episodios como el varamiento del remolcador Atlantic Damade por medio, la foto que tomó el CFI en mayo funciona como una línea de base incómoda: retrata a un puerto que crecía en gestión comercial más lento de lo que iba a crecer en carga.
¿Qué es el Plan de Competitividad Portuaria y por qué llegó a San Antonio Este?
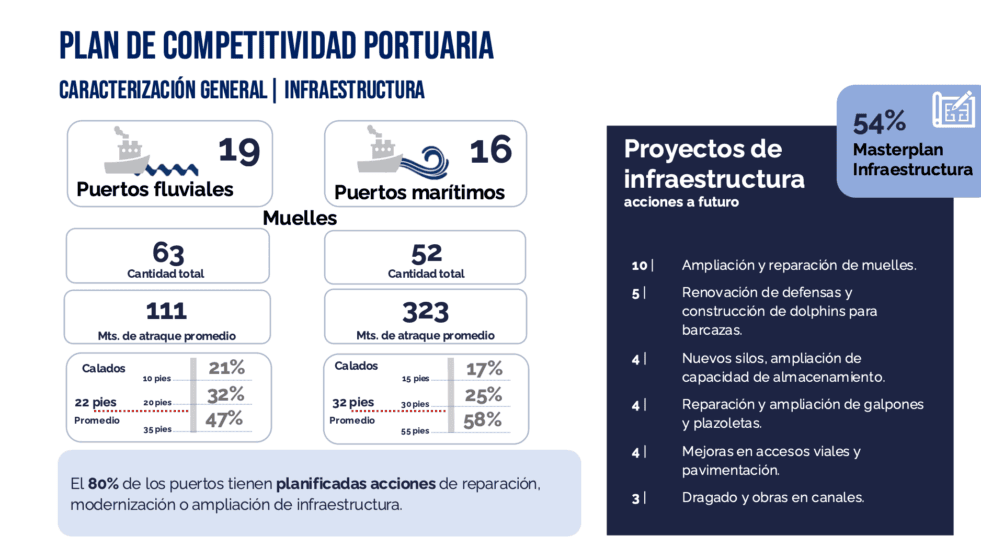
San Antonio Este fue uno de los 35 puertos públicos —19 fluviales, 16 marítimos, repartidos en 11 provincias— que el CFI relevó entre mayo y septiembre en el marco del Plan de Competitividad Portuaria, una iniciativa incluida dentro de la Estrategia Federal Logística. El objetivo declarado no era medir obras de infraestructura pesada, sino algo más específico y menos habitual: cómo cada puerto gestiona su relación comercial con los clientes, cómo fija tarifas, qué modelo de gobernanza tiene y qué tan preparado está para diversificar cargas más allá de las que ya opera. Los resultados se presentaron en el Encuentro Federal de Puertos, con más de 100 referentes entrevistados en total, y el informe completo quedó disponible para descarga en el sitio del organismo.
El dato no es menor para un puerto como San Antonio Este, que en el último año y medio pasó de ser una terminal patagónica de perfil pesquero y de cabotaje a convertirse en nodo de una cadena logística de escala energética.
Ocho de cada diez puertos ya tienen obras en carpeta, pero solo la mitad planifica a diez años
A nivel nacional, el relevamiento del Plan de Competitividad Portuaria encontró que el 80% de los puertos públicos tiene previstas intervenciones de infraestructura —ampliación de muelles, renovación de defensas, dragado, nuevos silos— pero apenas el 54% cuenta con un masterplan formal que ordene esas obras en una visión de largo plazo. Es la brecha central que atraviesa todo el informe: hay obra proyectada, pero no siempre hay planificación detrás que la sostenga.
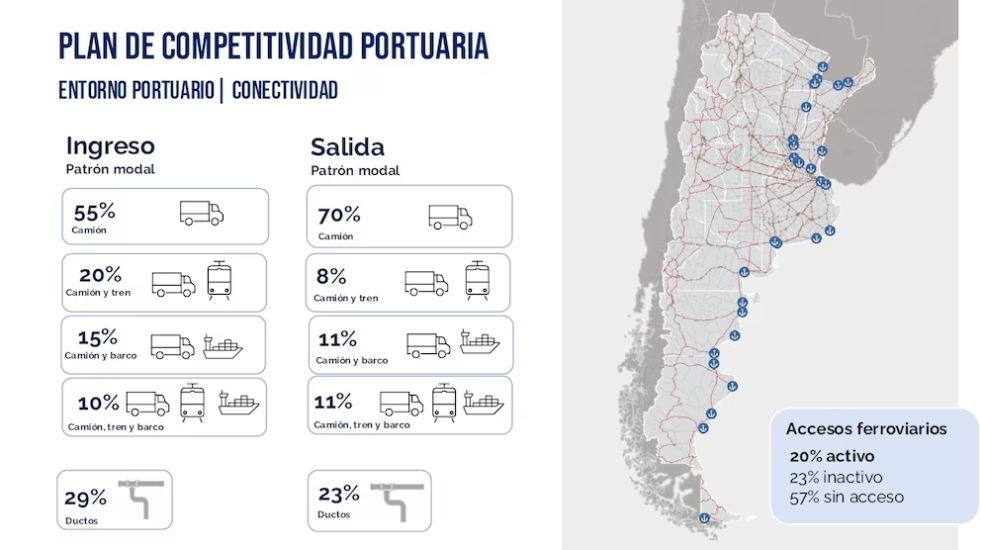
Esa brecha se nota más en la conectividad terrestre. Solo el 20% de los puertos relevados tiene acceso ferroviario activo, otro 23% lo tiene pero fuera de servicio —ramales en desuso o directamente tomados—, y el 57% no tiene conexión por tren. El camión domina ampliamente como modo de ingreso (55%) y sobre todo de salida (70%) de la carga. Para una terminal que empieza a mover tubos de gran diámetro y equipamiento pesado para obras offshore, esa dependencia del transporte vial no es un dato abstracto.
El agua tampoco alcanza sola
El 40% de los puertos relevados señaló problemas de acceso por vía navegable: necesidad permanente de dragado, reducción de calado en pasos críticos, sedimentación y balizamiento deficiente. Es la misma lista de reclamos que viene apareciendo en la Hidrovía Paraná-Paraguay, pero acá aplicada a las radas y canales de acceso marítimos y patagónicos —el mismo tipo de restricción que ya había expuesto el encallamiento del Atlantic Dama en la rada interior del propio San Antonio Este.
Lo que piden los puertos: de grúas a escáneres
El informe también identificó una demanda de equipamiento que se repite en la mayoría de las terminales relevadas:
- Grúas móviles, fijas o de pórtico, mencionadas por el 85% de los puertos como necesidad prioritaria.
- Autoelevadores y reach stackers, para el movimiento de contenedores.
- Balanzas fiscales o de control, requeridas por el 71%.
- Equipos tecnológicos —escáneres de contenedores, sistemas de control de accesos, termometría— que empiezan a aparecer como estándar exigido antes que como lujo.
El 60% de los puertos ya tiene un plan de incorporación de nuevas tecnologías, con foco en inteligencia artificial aplicada a la lectura de contenedores, sensores para dragado y gemelos digitales para planificación operativa.
La agenda que viene
El CFI ya confirmó la segunda edición de la Cumbre Federal de Logística para el 16 de octubre, en el Centro de Convenciones de Buenos Aires, donde se espera que los resultados del Plan de Competitividad Portuaria vuelvan a discutirse junto con el resto de los ejes de la Estrategia Federal Logística —incluidos los estudios paralelos sobre litio, cobre y oro y plata que el organismo viene desarrollando.
Para San Antonio Este, la pregunta de fondo que deja el relevamiento no es si va a crecer —eso ya está pasando— sino si la gestión comercial del puerto, y la infraestructura ferroviaria y vial que lo rodea, van a poder acompañar ese ritmo o van a terminar corriendo de atrás.