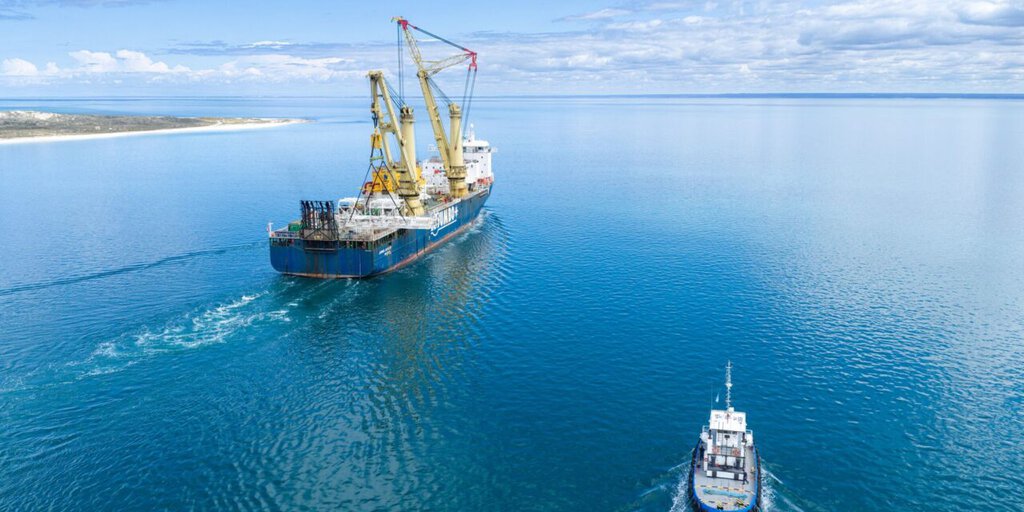
Los fletes de tanqueros alcanzaron los US$80 millones por viaje de un VLCC desde Estados Unidos a China, y las refinerías asiáticas miran otros barriles. Entre las alternativas aparece el Medanito de Vaca Muerta, que espera su primer supertanquero en Punta Colorada.
GlobalPorts | Economía y Comercio Exterior
Cosmo Oil, la refinadora japonesa, fletó de forma provisoria un VLCC (very large crude carrier, buque para 2 millones de barriles) por US$81 millones para cargar petróleo estadounidense entre el 19 y el 21 de noviembre, según operadores consultados por Reuters. El flete equivale a unos US$40 por barril, contra US$8,60 antes de la guerra con Irán que empezó en febrero, y ya representa casi la mitad del precio de un futuro del WTI.
Un récord que empieza a ceder
El índice TD22, que mide el flete diario de un VLCC entre el Golfo de México y China, tocó US$637.675 el 8 de octubre, el máximo desde su creación, según Baltic Exchange. Esta semana, el flete de superpetroleros del Golfo de Omán a China bajó a 776 puntos Worldscale (escala de referencia del mercado) desde un récord de 841, tras una ola de ataques a buques en Medio Oriente y las señales de Washington sobre aliviar sanciones a la llamada flota en las sombras.
Los valores siguen cerca de los máximos. Sparta Commodities calcula que los VLCC entre Estados Unidos y Asia subieron más de 300% desde mediados de agosto, empujados por las transferencias de buque a buque como alternativa al cierre de Ormuz y por el mayor flujo de crudo atlántico hacia Extremo Oriente, que dejó menos buques disponibles.
¿Qué cambia en la ruta del crudo?
Los operadores dan por cerrada la ventana de arbitraje entre Estados Unidos y Asia, es decir, la diferencia de precio que justificaba despachar el barril. Las refinerías asiáticas evalúan el Murban de Emiratos, cuyo premio sobre Dubái volvió a superar los US$11 por barril. Un analista lo ubica unos US$2 más barato que el WTI puesto en Asia.
BRS Tanker detecta un traspaso de cargas hacia buques más chicos: más Aframax y Suezmax entre terminales del Atlántico y Asia. Trafigura contrató el Aframax Torm Hilde, de unos 600.000 barriles, por US$24 millones para cargar hacia Japón; por cálculo propio son también US$40 por barril. El fletamento del Aframax Riverside de Vitol, a US$27 millones, no se concretó.
Medanito, en la lista
Los mismos operadores citados por Reuters mencionan el Medanito de Argentina entre las alternativas que las refinerías asiáticas podrían comprar. Es un interés expresado por fuentes sin nombre; [no hay contrato público confirmado].
Hoy el Medanito sale por Puerto Rosales, cuyo calado no admite VLCC. Para llegar a Asia necesita un transbordo en altamar a un buque mayor, según Argus. El crudo ya fue el principal producto de exportación del primer semestre de 2026: US$4.693 millones, 47,7% más que un año antes, con destino a Estados Unidos, Chile, Tailandia, Australia y Uruguay.
Punta Colorada, con las monoboyas ya en puerto
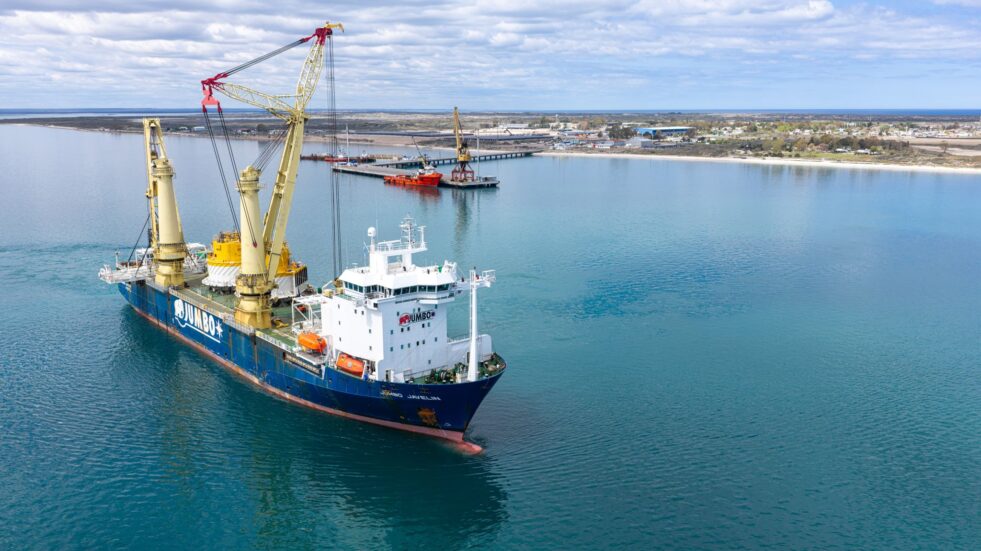
Las dos monoboyas del VMOS, de 272 toneladas cada una, partieron de Emiratos, cruzaron Ormuz a mediados de agosto y llegaron el lunes 5 de octubre a San Antonio Este. Se instalarán a unos siete kilómetros de la costa de Punta Colorada, la única terminal del país preparada para VLCC, y la primera carga se mantiene para inicios de 2027.
El sistema arrancará con 180.000 barriles diarios. Vista Energy prevé alcanzar la plena capacidad a inicios de 2028 y apunta a mercados como India. Los analistas estiman que cargar buques de 2 millones de barriles dará al crudo de Río Negro un premio de entre US$1,5 y US$2 por barril sobre Rosales; Econojournal habla de un ahorro de hasta US$3.
Lo que dirá 2027
La Agencia Internacional de Energía proyecta que la oferta mundial suba 7,7 millones de barriles diarios en 2027 y devuelva el mercado al superávit, mientras las exportaciones del Golfo ya rondan el 75% de los niveles previos a la guerra. El mercado donde cargue el primer VLCC argentino podría diferir del actual: los fletes que hoy abren la puerta al Medanito dependen de una crisis que el mercado ya empieza a descontar.